Domain radwege24.de kaufen?
Wir ziehen mit dem Projekt
radwege24.de um.
Sind Sie am Kauf der Domain
radwege24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain radwege24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Irlinger, Bernhard: Stille Radwege OberbayernStille Radwege Oberbayern , Oberbayern erfahren - Die schönsten Radtouren auf ruhigen Wegen Gehören Sie auch zu den Genuss-Radfahrern, die Erholung im Grünen suchen statt halsbrecherischer »Abenteuer« zwischen Fahrzeugkolonnen? Dieser Radführer schickt Sie auf ruhigen und abgelegenen Wegen auf Oberbayerns schönste Radtouren zwischen Fünfseenland, Pfaffenwinkel, Chiemsee und Berchtesgadener Land. Entdecken Sie mit Ihrer Familie autofreie Radtouren zu Bayerns Biergärten, Sehenswürdigkeiten und romantischen Badeplätzen. Mit nützlichen Tipps und übersichtlichen Karten. Fahrradtouren Bayern: 30 Radtouren-Geheimtipps fernab des Autoverkehrs Ruhige Wege mit maximalem Erholungswert Mit ausführlichen Infos, Detailkarten und GPS-Tracks , Keil-, Keilrippenriemen & Teile > Autoteile & Zubehör , Auflage: 1. Auflage, Erscheinungsjahr: 20230217, Produktform: Kartoniert, Autoren: Irlinger, Bernhard, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Themenüberschrift: SPORTS & RECREATION / Cycling~TRAVEL / Europe / Germany, Keyword: radtouren bayern; ebike touren bayern; fahrradtouren bayern; fahrradtour isar; radwandern deutschland; ebike touren deutschland; buch radtouren; ebike touren; ebike buch; fahrradtour buch; fahrradtouren voralpenland, Fachschema: Fahrrad / Reiseführer, Reisebeschreibung~Bayern / Reiseführer, Reiseführer (Sport)~Radsport - Radrennen, Fachkategorie: Radfahren: Allgemein und Touring~Reiseführer: Aktiv-Urlaub~Radsport/Radrennen, Region: Oberbayern, Warengruppe: HC/Reiseführer Sport/Deutschland, Fachkategorie: Reiseführer: Abenteuerurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bruckmann Verlag GmbH, Verlag: Bruckmann Verlag GmbH, Verlag: Bruckmann Verlag GmbH, Länge: 227, Breite: 167, Höhe: 15, Gewicht: 420, Produktform: Klappenbroschur, Genre: Reise, Genre: Reise, Vorgänger: 2185665, Vorgänger EAN: 9783765489624, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 273869822,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHER Radführer Allgäu – Radtouren für Genießer. 45 Radtouren von Leutkirch und Kaufbeuren bis Oberstdorf und Füssen – mit Radrunde Allgäu,Rother Radführer Allgäu – Radtouren Für Genießer. 45 Radtouren Von Leutkirch Und Kaufbeuren Bis Oberstdorf Und Füssen – Mit Radrunde Allgäu, Taschenbuch Von Herbert Mayr, Rother Bergverlag, 978-3-7633-5234-0, Seitenanzahl: 14414,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkehrsaufkommen im Fahrradverkehr, Taschenbuch von Bernhard Switaiski, VS Verlag für Sozialwissenschaften, 978-3-531-03179-8Verkehrsaufkommen Im Fahrradverkehr, Taschenbuch Von Bernhard Switaiski, Vs Verlag Für Sozialwissenschaften, 978-3-531-03179-8, Seitenanzahl: 31154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
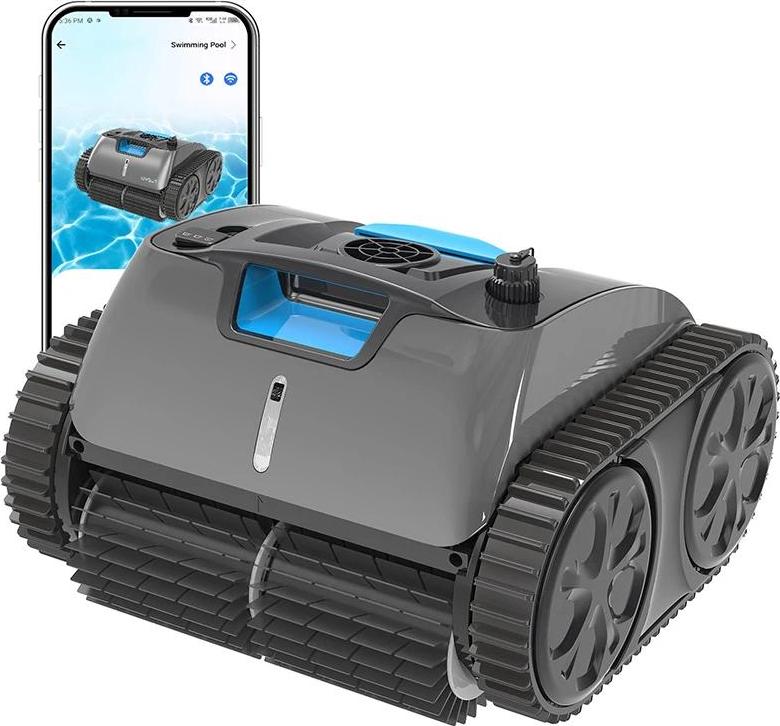
Poolreiniger, kabelloser Betrieb, intelligente Routenplanung, C1PRO (100-240V)effiziente reinigung: genießen sie einen saubereren pool mit fortschrittlicher technologie, die den reinigungsweg für maximale effektivität optimiert.kabelloser komfort: bewegen sie sich frei in ihrem pool, ohne sich um verworrene kabel kümmern zu müssen, dank eines kabellosen designs.smartphone-steuerung: passen sie die einstellungen einfach an und überwachen sie die reinigungszyklen von ihrem smartphone aus mit einer benutzerfreundlichen app.benutzerfreundliches design: leicht und einfach zu warten, was es jedem ermöglicht, das gerät zu bedienen und zu pflegen.selbstbeachungsfunktion: bewegt sich automatisch zum beckenrand, wenn der akku niedrig ist, um eine unterbrechungsfreie reinigung sicherzustellen. Spezifikation: stromquelle: lithiumbatteriebatteriekapazität: 9200mahnennbetriebs spannung: 11,1vbetriebsdauer: 90 minuten (max.)ladezeit: 34 stundenmaximaler reinigungsbereich: 80m²durchflussrate: 10m³/hfilterdichte: 180μmwasserdichtigkeitsgrad: ipx8Die von Ihnen gekaufte Variante i863,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Irlinger, Bernhard: Stille Radwege OberbayernStille Radwege Oberbayern , Oberbayern erfahren - Die schönsten Radtouren auf ruhigen Wegen Gehören Sie auch zu den Genuss-Radfahrern, die Erholung im Grünen suchen statt halsbrecherischer »Abenteuer« zwischen Fahrzeugkolonnen? Dieser Radführer schickt Sie auf ruhigen und abgelegenen Wegen auf Oberbayerns schönste Radtouren zwischen Fünfseenland, Pfaffenwinkel, Chiemsee und Berchtesgadener Land. Entdecken Sie mit Ihrer Familie autofreie Radtouren zu Bayerns Biergärten, Sehenswürdigkeiten und romantischen Badeplätzen. Mit nützlichen Tipps und übersichtlichen Karten. Fahrradtouren Bayern: 30 Radtouren-Geheimtipps fernab des Autoverkehrs Ruhige Wege mit maximalem Erholungswert Mit ausführlichen Infos, Detailkarten und GPS-Tracks , Keil-, Keilrippenriemen & Teile > Autoteile & Zubehör , Auflage: 1. Auflage, Erscheinungsjahr: 20230217, Produktform: Kartoniert, Autoren: Irlinger, Bernhard, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Themenüberschrift: SPORTS & RECREATION / Cycling~TRAVEL / Europe / Germany, Keyword: radtouren bayern; ebike touren bayern; fahrradtouren bayern; fahrradtour isar; radwandern deutschland; ebike touren deutschland; buch radtouren; ebike touren; ebike buch; fahrradtour buch; fahrradtouren voralpenland, Fachschema: Fahrrad / Reiseführer, Reisebeschreibung~Bayern / Reiseführer, Reiseführer (Sport)~Radsport - Radrennen, Fachkategorie: Radfahren: Allgemein und Touring~Reiseführer: Aktiv-Urlaub~Radsport/Radrennen, Region: Oberbayern, Warengruppe: HC/Reiseführer Sport/Deutschland, Fachkategorie: Reiseführer: Abenteuerurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bruckmann Verlag GmbH, Verlag: Bruckmann Verlag GmbH, Verlag: Bruckmann Verlag GmbH, Länge: 227, Breite: 167, Höhe: 15, Gewicht: 420, Produktform: Klappenbroschur, Genre: Reise, Genre: Reise, Vorgänger: 2185665, Vorgänger EAN: 9783765489624, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 273869822,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
ROTHER Radführer Allgäu – Radtouren für Genießer. 45 Radtouren von Leutkirch und Kaufbeuren bis Oberstdorf und Füssen – mit Radrunde Allgäu,Rother Radführer Allgäu – Radtouren Für Genießer. 45 Radtouren Von Leutkirch Und Kaufbeuren Bis Oberstdorf Und Füssen – Mit Radrunde Allgäu, Taschenbuch Von Herbert Mayr, Rother Bergverlag, 978-3-7633-5234-0, Seitenanzahl: 14414,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkehrsaufkommen im Fahrradverkehr, Taschenbuch von Bernhard Switaiski, VS Verlag für Sozialwissenschaften, 978-3-531-03179-8Verkehrsaufkommen Im Fahrradverkehr, Taschenbuch Von Bernhard Switaiski, Vs Verlag Für Sozialwissenschaften, 978-3-531-03179-8, Seitenanzahl: 31154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.